中资购地份额升至17%成第二大客户群,泰国工业地产2026新格局
泰国工业地产2026新格局 中资购地份额升至17%成第二大客户群
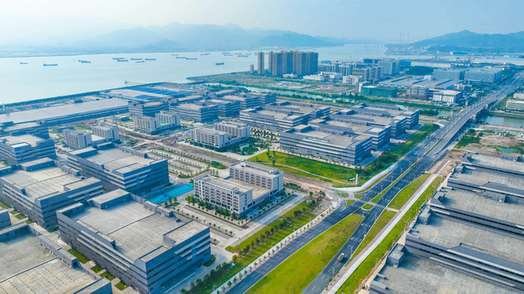
泰国投资促进委员会(BOI)数据显示,2026年上半年泰国共收到1,299个投资促进申请,投资总额1.474万亿泰铢,约合436亿美元,同比增长37%。同期,中国投资者在泰国工业园土地购买或租赁中的份额,由2019年的6%升至2026年4月的17%,成为仅次于日本的第二大客户群体。
泰国工业地产 2026 关键数据
上半年投资促进申请 1,299 个|1.474 万亿泰铢
中资购地或租地份额 6% → 17%(2019 → 2026.4)
东部经济走廊集中约 4,957 亿泰铢拟投资额
01中资份额六年从6%到17% 投资方向转向零部件与材料
泰国制造业外资结构已发生明显变化。日本投资者的工业园土地份额从26%降至22%,中国投资者则从6%升至17%,成为第二大客户群。中资企业的投资领域也从终端组装扩展到零部件、机械、材料及配套产业。
中资投资高度集中在东部经济走廊(EEC)。2025年,该走廊新获批外资企业中中资企业为83家,占313家总数的27%,同期日本企业67家、新加坡企业46家。据Krungsri Research 2026年8月的研究,2025年获BOI批准的中资项目约四分之三位于EEC。上半年获批项目中,数字产业约占1.115万亿泰铢(90个申请),电器与电子1,202亿泰铢,农业与食品加工614亿泰铢,物流与高价值服务402亿泰铢,汽车及零部件257亿泰铢。
02EEC工业用地持续升值 数据中心改写选址标准
春武里、罗勇、北柳三府的工业用地价格持续温和升值,受益于深水港邻近优势、成熟制造集群与交通基础设施。上半年申请投资促进的项目总额中,东部地区约占4,957亿泰铢,成为中资制造产能出海的重要承载区域。
数字产业投资的激增正在改变优质工业用地的定义。数据中心需要大面积地块,但对传统公路通达性的依赖低于工厂和仓库;电力供应、电网冗余、光纤连接、供水与冷却能力成为决定性条件。由此,部分工业地块同时竞争制造业与数字基础设施两类需求,市场进一步细分:标准仓库空置率可能上升,而电力基础设施充足、区位优越的地块价值反而走高。
03泰国工业地产出现分化 选址应区分三类资产
泰国工业地产市场当前呈现三种并行趋势:制造业迁入继续支撑工业用地需求,现成厂房供应相对紧张,现代物流地产则面临供应管道扩张带来的风险。2026年第二季度净吸纳量为负,但该指标衡量的是已占用不动产,而非工厂产出、出口或外商直接投资总量,不宜直接解读为制造业收缩。
对计划赴泰建厂的中资企业而言,建议在选址阶段区分三类资产的定价逻辑:一是自建厂房所需的一手工业用地,应重点核验电力容量、污水处理与IEAT许可条件;二是现成标准厂房,需关注空置率变化与租金议价空间;三是物流仓储物业,应更审慎评估供应管道与租户结构。在核心区域供应趋紧的背景下,提前完成选址评估有助于锁定合适地块。
项目亮点
17%
中资工业园土地份额
1.474 万亿泰铢
上半年投资促进申请额
27%
中资占EEC新批外资企业比例
1.115 万亿泰铢
数字产业申请额
结语
泰国工业地产进入分化期
中资份额升至17%,EEC地价与数据中心需求共同重塑选址逻辑
免责声明:本文内容仅供参考,不构成投资建议。相关政策以官方发布为准。

产业招商/厂房土地租售:400 0123 021
或微信/手机:13524678515;
请说明您的需求、用途、税收、公司、联系人、手机号,以便快速帮您对接资源。
长按/扫一扫加葛毅明的微信号

扫一扫关注公众号


扫描二维码推送至手机访问。
版权声明:本文由中国园区产业招商网发布,如需转载请注明出处。部份内容收集于网络,如有不妥之处请联系我们删除 13524678515 仅微信